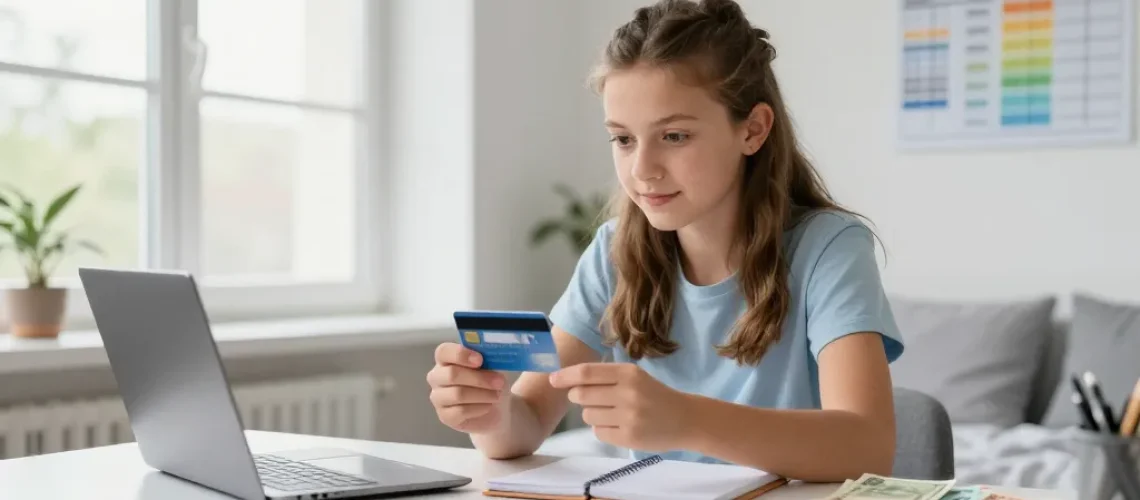
Sorties entre copains, transports, abonnements divers, premiers achats effectués seul… de nombreuses raisons peuvent pousser un adolescent à dépenser de l’argent sans ses parents. Utilisable dès l’âge de 12 ans et jusqu’à la majorité, la carte bancaire pour ado sert à régler certaines dépenses courantes dans un cadre défini par les parents.
Comment fonctionne une carte bancaire pour jeune ?
Associée à un compte bancaire au nom de l’adolescent, la carte bancaire pour mineur offre à son titulaire un moyen de régler lui-même certaines dépenses du quotidien. Son utilisation est cependant encadrée par les parents ou les représentants légaux, qui fixent les limites qui leur semblent adaptées aux capacités de gestion de l’enfant.
Par exemple, avec la Carte Origin BNP Paribas les parents peuvent suivre les dépenses et ajuster les plafonds de paiement en fonction des besoins et des capacités de leur enfant. De plus, ils peuvent eux-mêmes bénéficier d’un accompagnement par un conseiller bancaire s’ils le souhaitent. Fonctionnant avec une autorisation systématique, cette carte bancaire pour ado gratuite contribue à éviter le risque de découvert en cas de dépenses excédant le solde du compte bancaire. (1)
Une carte bancaire pour les 12-17 ans pour se familiariser avec la gestion de l’argent
Destiné aux jeunes de 12 à 17 ans, ce type de carte bancaire procure un moyen concret pour se familiariser avec la gestion d’une somme d’argent prédéfinie à travers les situations de la vie quotidienne. En suivant régulièrement le solde de son compte et ses dépenses, l’adolescent apprend petit à petit à adapter ses achats en fonction de l’argent qui lui reste à dépenser.
L’utilisation d’une carte bancaire pour enfant permet ainsi d’aborder de manière concrète certaines notions essentielles dans la gestion financière courante :
- anticiper une dépense prévisible ;
- répartir l’utilisation de l’argent sur plusieurs semaines ;
- distinguer les achats utiles de ceux qui peuvent attendre.
Les parents conservent, quant à eux, leur rôle de guide en aidant leur enfant à acquérir les bons réflexes au fur et à mesure qu’il grandit.
Des fonctionnalités pour encadrer les dépenses du quotidien
Les outils digitaux associés aux solutions bancaires dédiées aux mineurs donnent aux parents une visibilité sur la gestion du compte en continu. Ils peuvent ainsi définir des plafonds de paiement et de retrait, puis modifier ces paramètres lorsque les besoins et les capacités de l’enfant évoluent.
Grâce à l’application mobile Mes Comptes, le titulaire peut consulter ses opérations et gérer la fonctionnalité de paiement sans contact. Les parents conservent de leur côté une visibilité sur le compte et peuvent paramétrer la carte depuis leur espace client. Le jeune peut également effectuer des retraits en France comme à l’étranger et déposer des espèces sur les automates BNP Paribas compatibles (1).
Ce dispositif familiarise progressivement l’adolescent avec la gestion de son argent, tandis que ses parents conservent une visibilité sur ses dépenses.